


























Урожай зерна 2026 года: главный вызов — российское зерно, перевозимое через балтийские порты
По мере того как уборочная кампания в Литве подходит к концу, картина урожая этого года остается неоднозначной. По предварительным прогнозам, урожай зерновых, рапса и бобовых культур, выращенных в стране, мог бы оказаться выше, чем в прошлом году, однако ситуацию осложнила сильная буря, обрушившаяся на Литву 22 августа, последствия которой особенно болезненно ощущаются на фермах Западной Литвы. Ещё один удар — транзит российского зерна через балтийские порты, особенно через Латвию.
По оценке Литовской ассоциации переработчиков и торговцев зерном (LGPPA), этот сезон в очередной раз показал, что одно только общее количество убранного зерна не отражает истинной ценности урожая. Важно, сколько зерна будет соответствовать пищевым и экспортным требованиям к качеству, сколько его удастся своевременно собрать и подготовить к реализации.
„В этом году особенно заметна разница между выращенным урожаем и урожаем, пригодным для рынка. Часть хозяйств столкнулась с фузариозом, а в некоторых регионах шторм повредил еще не убранные посевы. Поэтому окончательный результат сезона будет зависеть не только от объема урожая, но и от его качества, потерь при уборке, а также от того, какую долю зерна удастся реализовать в пищевых целях“, – говорит президент LGPPA Каролис Шимас.
По предварительным расчетам, прогнозируемый общий урожай зерновых, рапса и бобовых культур в Литве в 2026 году мог составить около 7,9 млн тонн, то есть быть сопоставимым с прошлогодним. Этот прогноз основан на том, что всё-таки удастся убрать оставшийся урожай в западной части Литвы и оставшиеся бобы, поэтому окончательный результат может оказаться и меньше.
Большая часть пшеницы — первого и второго сортов, однако проблемы вызывают фузариоз и ДОН
Качество уже закупленной рапса в этом сезоне достаточно хорошее. Средняя масличность превышает 47 %, а проблемы с проросшим рапсом, которые имели место в прошлом году, в этом году не наблюдались.
Качество принятой пшеницы также можно было бы оценить как очень хорошее, если бы не проблема фузариоза и микотоксина дезоксиниваленола (ДОН). В настоящее время пшеница первого класса составляет 33%, второго класса — 43%, третьего класса — 10%, а четвёртого класса — 14% от всего объёма принятой пшеницы. Таким образом, целых 76 % принятой пшеницы относятся к первому или второму классу.
В последнее время заметно растет доля пшеницы четвертого класса, не соответствующей требованиям по показателю падения. В поздний период уборки урожая такое изменение является обычным явлением, однако пока ещё слишком рано говорить, какую долю в окончательном урожае составит эта пшеница.
Основная проблема качества пшеницы в этом году — более широкое распространение зерен, поражённых фузариозом, и повышенное содержание ДОН. Большинство случаев фузариоза было зафиксировано в регионах Купишки, Биржи и Пасвали. Проведенные исследования показывают, что визуально заметный фузариоз не связан с концентрацией ДОН. Зафиксированы случаи, когда в зернах, не имеющих внешних признаков фузариоза, содержание ДОН превышало допустимые пределы, и наоборот — в зерне с признаками фузариоза концентрация ДОН не превышала допустимых пределов. Поэтому одних только визуальных оценок зерна недостаточно, чтобы определить, не превышают ли митотоксины допустимые нормы, поэтому для оценки качества проводятся лабораторные исследования.
„Литва экспортирует значительную часть выращенного зерна, а международные покупатели предъявляют строгие требования не только к содержанию белка или весу нетто, но и к безопасности пищевых продуктов. В этом году лабораторный контроль, разделение партий различного качества и надлежащая подготовка зерна имеют особое значение“, – подчеркивает К. Шимас.
Конкуренция на экспортных рынках не ослабевает
Литва выращивает больше зерна, чем потребляется внутри страны, поэтому экспорт имеет чрезвычайно важное значение для результатов сектора. Основную конкуренцию литовскому зерну по-прежнему будет составлять продукция России, Украины, Румынии и Болгарии. Дополнительное предложение на мировом рынке могут создать и другие крупные зернопроизводящие страны.
Возможности экспорта будут зависеть не только от объема урожая, но и от ценовой политики конкурентов, спроса со стороны импортирующих стран, валютных курсов, транспортных расходов и геополитических событий. Для литовских экспортеров по-прежнему будут важны рынки Южной и Северной Африки, Ближнего Востока и других стран третьего мира.
В течение этого урожайного сезона цены на пшеницу и рапс на европейской бирже MATIF были на 20–30 % выше, чем в тот же период прошлого года, однако их динамика оставалась нестабильной. На рынок влияют война в Украине, риски, связанные с судоходством по Черному морю, цены на энергоносители и разные прогнозы мирового урожая.
Более высокая биржевая цена также не означает такого же роста доходов производителей, поскольку окончательную закупочную цену определяют качество конкретной партии, сроки поставки и логистические затраты.
„Этот сезон требует чрезвычайно гибкой работы всей цепочки. Необходимо не только принять большой объём зерна, но и отделить продукцию разного качества, найти для неё наиболее подходящие рынки и выполнить уже принятые обязательства по экспорту. Сильной стороной литовского сектора является развитая инфраструктура элеваторов и Клайпедского порта, а также накопленный опыт в сфере международной торговли“, – подытоживает К. Шимас.
Самый большой вызов — транспортировка российских зерновых через балтийские порты
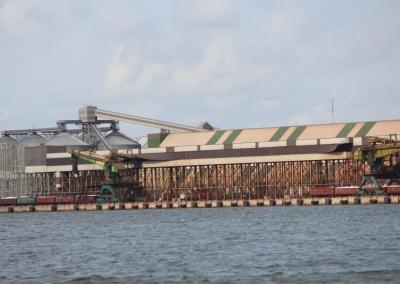
В последние дни литовские экспортеры зерна столкнулись с ещё одним огромным вызовом – транзитом российского, а именно– калининградского зерна через порты стран Балтии. Когда из-за постоянных обстрелов судов в Чёрном море судоходство стало небезопасным, Россия не спешит заключать экспортные соглашения с Украиной, поскольку нашла способ перенаправить экспорт своего зерна из Чёрного моря в Балтию. Пропускная способность ее собственных портов Высоцкого и Усть-Луги ограничена, поэтому очень жаль, что страны Балтии допускают российское зерно в свои порты. Власти Литвы и Латвии подходят к этой проблеме поверхностно, поскольку, согласно Организации Объединенных Наций, зерно является не подпадающим под санкции товаром, поэтому они не принимают серьезных мер для пресечения этих потоков. Через порты Балтийского моря зерно продолжает поступать гораздо легче, чем при экспорте из стран Европейского Союза, и здесь оно как бы легитимизируется.
„Я полагаю, что каждый из органов, регулирующих эту сферу: Министерство сельского хозяйства, Таможня, Государственная продовольственная и ветеринарная служба, а также „Литовские железные дороги“ и порты – может проявить креативность и найти способы, как сделать транзит российского зерна через Литву и Латвию непривлекательным“, – говорит президент LGPPA.
По его данным, в настоящее время одна из клейпедских погрузочных компаний продолжает работать с российским зерном. „Пришлось общаться с компаниями и закупщиками зерна, работающими в Латвии, которые также принимают меры по приостановке экспорта зерна, поскольку именно латвийские порты являются главным ахиллесовой пятой стран Балтии, и через них теоретически можно вывезти около 7–8 млн тонн зерна в год, а реально — около 5 млн тонн. Это огромные объемы, примерно равные общему объему экспорта всех трех стран Балтии, — отмечает К. Шимас.
Российское зерно примерно на 15 % дешевле, и это снижает конкурентоспособность литовского и латвийского зерна, а последствия этого экспорта для фермеров и экспортеров этих стран будут огромными. Болезненно скажется не только цена на зерно. Для экспорта зерна из этого региона потребуется больше судов, а стоимость их фрахта, в связи с появлением потока российского зерна, в последние дни выросла на 7–8 евро за тонну пшеницы. Таким образом, из-за стремления нескольких погрузочных компаний нажиться фермеры и экспортеры страны понесут значительные убытки.
Если органы, принимающие решения, не примут срочных мер, пострадает не только экономика Литвы и Латвии, но и их репутация. Мы громко заявляем, что поддерживаем Украину, но на деле помогаем перевозить зерно в агрессорскую Россию.

Похожие статьи


Video